

Ongeveer 60% van de Zuid-Afrikanen die in 2021 werden ondervraagd, zei dat ze zeer waarschijnlijk kweekvlees zouden proberen, en 53% zei dat ze het zeer waarschijnlijk zouden kopen. Mijn conclusie: beschouw deze cijfers als interesse om te testen - niet als te verwachten verkopen.
Het onderzoek wijst op drie zaken:
- Interesse liep voor op kennis: slechts 16,9% rapporteerde een hoge bekendheid. Dit weerspiegelt bevindingen in andere onderzoeken naar consumentenhoudingen waar nieuwsgierigheid vaak voorafgaat aan diepgaand inzicht.
- Jongere respondenten toonden meer koopinteresse, terwijl prijs en informatie de antwoorden eveneens vormden.
- Meer betalen is een aparte vraag: 30,1% van de volledige onderzoekssteekproef gaf aan dit zeer waarschijnlijk te doen.
Een afzonderlijk experiment testte hypothetische burgerkeuzes, geen aankopen. Voor wie een marktintroductie plant, zou ik focussen op duidelijke productinformatie en tests met daadwerkelijke verpakkingen en prijzen. Geen van beide studies bewijst dat mensen zullen kopen - of opnieuw zullen kopen.
Interesse in en Bekendheid met Kweekvlees
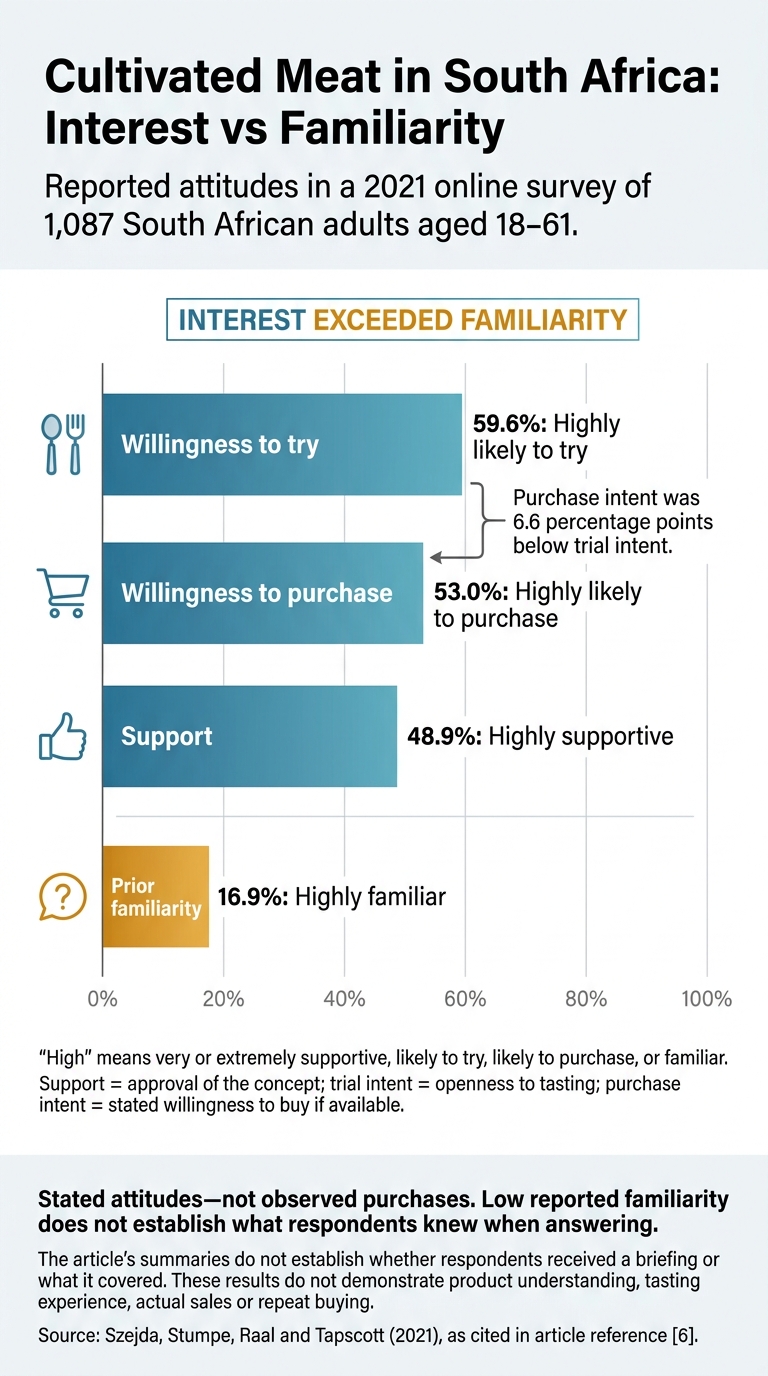
Kweekvlees in Zuid-Afrika: Interesse versus Bekendheid
Draagvlak, Bereidheid om te Proberen en Kopen, en Bekendheid
Het onderzoek uit 2021 van Szejda, Stumpe, Raal en Tapscott mat vier afzonderlijke houdingen. Interesse lag veel hoger dan bekendheid, maar elke maatstaf vertelt een ander verhaal.[6]
| Maatstaf | Percentage | Enquêteantwoordlabel |
|---|---|---|
| Draagvlak voor kweekvlees | 48,9% | Zeer ondersteunend |
| Bereidheid om kweekvlees te proberen | 59,6% | Zeer waarschijnlijk om te proberen |
| Bereidheid om kweekvlees te kopen | 53,0% | Zeer waarschijnlijk om te kopen |
| Eerdere bekendheid met kweekvlees | 16,9% | Zeer bekend |
Hier betekent “hoog” zeer of extreem ondersteunend, waarschijnlijk om te proberen, waarschijnlijk om te kopen, of bekend. Draagvlak betekent instemming met het concept. Proefintentie betekent openstaan om het te proeven, terwijl aankoopintentie de bereidheid betekent om het aan te schaffen indien beschikbaar.[6]
Aankoopintentie lag 6,6 procentpunt onder de proefintentie. Nieuwsgierig genoeg zijn om kweekvlees te proberen is niet hetzelfde als het willen kopen.[6]
Openheid Is Geen Geïnformeerde Acceptatie
De lage bekendheid suggereert dat interesse niet noodzakelijkerwijs een diepgaande kennis weerspiegelde. De samenvattingen vermelden niet of respondenten voorafgaand aan het antwoorden een toelichting kregen, of wat deze inhield. Ze kunnen daarom niet aantonen wat respondenten op dat moment wisten.[6]
De antwoorden stellen ook niet vast of respondenten begrepen hoe kweekvlees wordt geproduceerd, de veiligheids- of voedingsprofielen beoordeelden of kweekvlees hadden geproefd.[6] Lanceringen zullen duidelijke uitleg nodig hebben over hoe het wordt geproduceerd, de veiligheid en de voedingswaarde. Een bereidheid om het te proberen betekent niet dat deze vragen al beantwoord zijn.
De volgende vraag is welke groepen het meest geneigd waren om het te kopen.
sbb-itb-c323ed3
Wie Was Meer Geïnteresseerd in Kopen?
De volgende vraag is welke groepen het meest waarschijnlijk zeiden dat ze het zouden kopen.
Koopinteresse naar Leeftijd en Demografische Groep
In de landelijke enquête gaven Born-free-respondenten en millennials - de twee jongere cohorten - een hogere koopinteresse aan.
| Groep | Zeer waarschijnlijk om kweekvlees te kopen |
|---|---|
| Born-free-respondenten | 55% |
| Millennials | 55% |
| Gen X | 46% |
Deze cijfers zijn afgerond van respectievelijk 54,7%, 55,3% en 46,3%.[2][6] Born-free-respondenten betekent over het algemeen Zuid-Afrikanen die na 1994 zijn geboren.[1]
Een apart keuze-experiment gebruikte andere leeftijdsgroepen: onder 28, 28–41 en 42–61. De resultaten daarvan mogen niet direct worden afgeleid op de enquêtegroepen.[1][3] Van de 649 deelnemers toonden jongere en zwarte respondenten relatief sterkere voorkeuren voor kweekvlees en plantaardige burgers. Oudere en witte respondenten gaven de voorkeur aan conventioneel rundvlees.
Dit waren gesimuleerde keuzes, niet de verklaarde koopintenties gemeten door de hierboven genoemde enquêtepercentages. De patronen tonen verbanden, geen oorzakelijkheid.[1][3][5]
De segmentatieanalyse van de enquête bekeek respondenten met sterke koopinteresse nader.
Hoe de Vroege-Adoptergroep Werd Gedefinieerd
De segmentatieanalyse gebruikte dezelfde landelijke enquête onder 1.087 volwassenen van 18–61 jaar, geen afzonderlijke steekproef. Vroege adoptanten waren respondenten met een sterke aankoopintentie - geen bevestigde kopers. Ze waren doorgaans jonger, met name afkomstig uit de born-free- en millennialgroepen. Ze waren ook vaker Zwart, woonden in een stad of dorp, spraken Engels en/of isiZulu, en waren omnivoor.[9]
Prijs vormde een ander onderdeel van dit profiel: 51% van de vroege adoptanten was zeer waarschijnlijk bereid meer te betalen.[4][9] Dit biedt marketeers een indicatie voor de doelgroepbepaling, maar bewijst nog geen marktvraag. Voor lanceringsplanning wijst dit op outreach in steden en dorpen, communicatie in het Engels en isiZulu, en directe prijstests in plaats van uitsluitend uit te gaan van vraag op basis van demografische gegevens.
Wat zou aankoopbeslissingen kunnen beïnvloeden?
Zodra bekend is wie het meest geïnteresseerd is in kopen, is de volgende stap om te zien hoe informatie en prijs die interesse beïnvloeden. Smaak, gezondheid en veiligheid vormen de verwachtingen, maar dit zijn percepties, geen bewezen producteigenschappen. Een studie in de Oost-Kaap constateerde twijfels over originaliteit, smaak, gezondheidswaarde en eetbaarheid. Na uitleg over het productieproces gaf 53% aan het te willen eten.[8] Informatie over milieueffecten veranderde eveneens de schattingen van de betalingsbereidheid in het keuze-experiment.[3] Informatie kan de interesse doen verschuiven, maar prijs en smaak blijven doorslaggevend, zoals te zien is in deze keuzegids voor kweekvlees versus traditioneel vlees.
Enquête-intenties vergeleken met experimentele keuzes
De enquête mat wat mensen zeiden van plan te zijn. Het experiment vroeg respondenten om onder vastgestelde prijsvoorwaarden te kiezen tussen conventioneel rundvlees, kweekvlees, erwteneiwitburgers, gist-eiwitburgers of niets kopen.[3]
| Steekproef | Meting | Resultaat | Beperking |
|---|---|---|---|
| Keuze-experiment, 649 consumenten | Geschat aandeel kweekvlees bij gelijke prijzen | 38%[3] | Hypothetische keuzes; afhankelijk van de productopties en veronderstelde prijs, geen marktprognose |
Voor de analyse bij gelijke prijzen kostten alle voedingsopties 125 Zuid-Afrikaanse rand per 400 g.[3][10] De 38% geldt uitsluitend voor degenen die een voedingsproduct kozen, niet voor alle deelnemers. Toon consumenten bij lanceringstests daadwerkelijke verpakkingsgroottes tegen verschillende prijzen in plaats van uitsluitend te vertrouwen op vragen over bereidheid tot proberen.
Wie gaf aan meer te willen betalen?
Prijsgevoeligheid varieert eveneens, ook binnen de eerder geïdentificeerde vroege-adoptergroep. Deze respondenten gaven een sterke aankoopintentie aan, maar het waren geen bevestigde kopers.[9] Een sterke bereidheid om meer te betalen en een algemene openheid om dat te doen hanteren verschillende drempels.
| Steekproefbasis | Responscategorie | Gerapporteerd resultaat | Interpretatie en beperking |
|---|---|---|---|
| Subgroep vroege adoptanten | Zeer of uiterst waarschijnlijk om meer te betalen | 51%[9] | Sterke uitgesproken bereidheid binnen deze subgroep, geen daadwerkelijke uitgaven |
| Subgroep vroege adoptanten | Minstens enigszins waarschijnlijk om meer te betalen | 94%[9] | Een brede categorie die niet aantoont hoeveel extra consumenten zouden accepteren |
Zeggen dat men meer zou betalen, vertelt ons niet hoeveel extra het winkelend publiek zou accepteren - of dat men nog steeds kweekvlees zou kopen als er een goedkopere optie beschikbaar is.
Conclusie: Wat de bevindingen betekenen voor toekomstige marktintroducties
De bevindingen suggereren dat er interesse is, maar marktintroducties zullen alleen slagen als ze de onzekerheid over prijs, veiligheid en productvorm wegnemen. In de online enquête van 2021 was 60% zeer waarschijnlijk geneigd om kweekvlees te proberen en 53% om het te kopen. Toch gaf slechts 16,9% aan zeer bekend te zijn met het concept, en was 30,1% zeer waarschijnlijk bereid om meer te betalen.[6][7] Deze cijfers wijzen op potentiële vraag - niet op verkoopprognoses voor enige markt.
Aangezien de bekendheid laag is, zijn duidelijke etikettering en eenvoudige toelichtingen van cruciaal belang.
Wat consumenten moeten weten alvorens te kopen
Toekomstige producten vereisen vertrouwde formats en duidelijke etiketten met vermelding van ingrediënten, allergenen, bewaring, bereiding en prijs. Dit zijn praktische lanceringsvereisten, geen claims die door de Zuid-Afrikaanse enquêtes zijn getoetst.
Wat het onderzoek ons niet kan vertellen
Online enquêtes registreren verklaarde attitudes, terwijl hypothetische keuzes afwegingen onderzoeken. Geen van beide bewijst daadwerkelijke aankopen, herhaalaankopen of tevredenheid.[1][2]
Veelgestelde vragen
Hoe representatief zijn deze Zuid-Afrikaanse enquêtes?
Deze enquêtes helpen ons consumentenacceptatie en demografische trends te begrijpen, maar ze vertegenwoordigen mogelijk niet de gehele bevolking [1]. Wat mensen zeggen te gaan kopen, komt niet altijd overeen met wat ze daadwerkelijk aanschaffen [2]. De bevindingen wijzen dan ook eerder op mogelijke interesse en attitudes dan op een betrouwbare voorspelling van toekomstig aankoopgedrag [2].
Kan het proeven van kweekvlees de aankoopinteresse veranderen?
Ja. Enquêtes en tests suggereren dat het proeven van kweekvlees de aankoopinteresse kan vergroten — mits het vertrouwde smaken en een bevredigende, vleesachtige textuur biedt. Duidelijke informatie die samen met monsters wordt verstrekt, kan de acceptatie eveneens verbeteren.
Brede enquêtes in het VK tonen aan dat veel jongeren en mannen er open voor staan. Er blijven echter zorgen bestaan over smaak, kosten en veiligheid, waardoor proeverijen het meest effectief zijn wanneer ze deze zorgen rechtstreeks wegnemen [1][2].
Zijn de bevindingen uit 2021 vandaag de dag nog relevant?
Ja. De bevindingen uit 2021 dienen nog steeds als nuttige benchmarks, maar ze moeten worden bezien in samenhang met recentere gegevens. De bereidheid om kweekvlees te proberen steeg van 19% in 2012 naar 26% in 2024 [1][2]. De acceptatie blijft hoger onder jongeren en mannen [1][3][2]. Educatie en productbeschikbaarheid bepalen de visie van de consument; eerdere studies bieden daarom waardevolle context voor het volgen van de vooruitgang op de Britse markt [1][4][5].


